السداد المبكر للتمويل الشخصي في السعودية: حساب التسوية والوفر قبل إغلاق القرض
فريق التحرير⏱ 5 دقائق قراءة
عندما تحصل على مكافأة أو مبلغ إضافي، قد يبدو إغلاق التمويل الشخصي أفضل استخدام له. لكن مبلغ السداد المبكر ليس مجموع الأقساط المتبقية، وتعويض الممول ليس ثلاثة أقساط كاملة. الفرق بين أصل الدين وكلفة الأجل هو نقطة البداية لأي مقارنة صحيحة.
يوضح هذا الدليل طريقة قراءة عرض التسوية في السعودية، وحساب الوفر الاسمي، ومقارنته بالسيولة التي ستبقى لديك. الأمثلة افتراضية وليست عروض بنوك. نركز على التمويل الشخصي للأفراد؛ التمويل العقاري والإيجار التمويلي قد يتضمنان شروطًا خاصة فلا تنقل هذه الأمثلة إليهما تلقائيًا.
كيف يُحسب مبلغ السداد المبكر؟
تشرح إرشادات البنك المركزي السعودي للسداد المبكر تسوية الرصيد المتبقي من أصل التمويل مع التعويض المسموح به. ويكون تعويض إعادة الاستثمار في حدود كلفة الأجل للأشهر الثلاثة التالية، محسوبًا على الرصيد المتناقص، مع مراعاة شروط النفقات المستحقة لطرف ثالث. لا تُحمّل كلفة الأجل لكل المدة المستقبلية كما لو استمر العقد حتى نهايته.
صيغة للفهم: أصل التمويل المتبقي + تعويض إعادة الاستثمار المستحق + النفقات المؤهلة لطرف ثالث + أية مستحقات قائمة واجبة التسوية بحسب حالتك. اطلب من الممول تفصيل كل بند؛ المعادلة التعليمية لا تغني عن خطاب تسوية محدد بتاريخ.
| المصطلح | معناه | الخطأ الشائع |
|---|---|---|
| أصل التمويل المتبقي | الجزء غير المسدد من مبلغ التمويل نفسه | اعتباره مجموع الأقساط |
| القسط الشهري | قد يجمع أصلًا وكلفة أجل | ضربه في ثلاثة لتقدير التعويض |
| كلفة الأجل | تكلفة التمويل وفق الجدول والعقد | مساواتها بمبلغ القسط |
| عرض التسوية | مبلغ مطلوب للإغلاق في تاريخ محدد | الاعتماد على رقم قديم بعد خصم قسط جديد |
| معدل النسبة السنوي APR | مقياس لمقارنة تكلفة التمويل مع عناصره النظامية | استخدامه مباشرة لحساب تعويض ثلاثة أشهر |
مثال عملي: كم توفر عند إغلاق التمويل؟
افترض أن لديك 24 قسطًا متبقيًا، كل منها 2,200 ريال؛ إجمالي الدفعات المستقبلية 52,800 ريال. ويُظهر الجدول أن أصل الدين المتبقي 48,000 ريال، وكلفة الأجل للأشهر الثلاثة التالية 350 ثم 330 ثم 310 ريالات. نفترض عدم وجود تأخر أو نفقات أخرى.
| البند | طريقة الحساب | المبلغ |
|---|---|---|
| الأقساط المتبقية | 24 × 2,200 | 52,800 |
| أصل الدين المتبقي | من جدول السداد | 48,000 |
| التعويض المفترض | 350 + 330 + 310 | 990 |
| مبلغ الإغلاق | 48,000 + 990 | 48,990 |
| الوفر الاسمي | 52,800 − 48,990 | 3,810 |
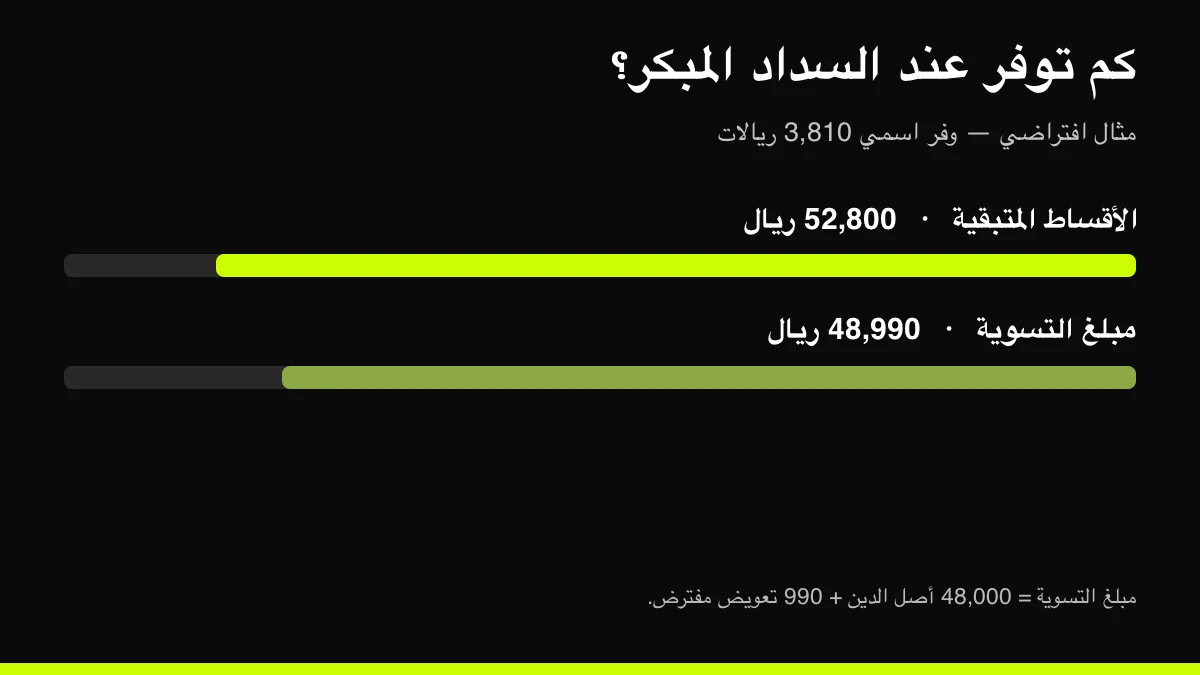
الخطأ سيكون دفع 48,000 + ثلاثة أقساط كاملة، أي 54,600 ريال؛ فهذا يخلط أصل الدين داخل الأقساط مع كلفة الأجل. أما نسبة الوفر الاسمي إلى مبلغ الإغلاق فهي نحو 7.78% في هذا المثال، وليست عائدًا سنويًا، لأنك تقارن مبلغًا تدفعه اليوم بدفعات موزعة على سنتين.
لقراءة الجدوى بدقة أعلى، أدخل مبلغ الإغلاق كتدفق نقدي خارج اليوم، ثم الأقساط التي ستتجنبها في تواريخها كتدفقات موجبة، واحسب معدل العائد الداخلي باستخدام تواريخها الفعلية. إذا كانت المبالغ غير منتظمة أو توجد دفعة أخيرة كبيرة، فمجرد قسمة الوفر على عدد السنوات يعطي مؤشرًا ضعيفًا.
اختبار السيولة: هل السداد مفيد لك أنت؟
الوفر الحسابي لا يضمن أن استخدام كل النقد قرار مناسب. إذا دفعت 48,990 ريالًا ولم يبق ما يغطي احتياجاتك، قد تضطر لتمويل جديد أو بطاقة أعلى تكلفة عند أول ظرف. لذلك اختبر القرار بثلاث حالات افتراضية:
| الحالة | النقد قبل السداد | النقد بعده | ما الذي تراجعه؟ |
|---|---|---|---|
| سيولة واسعة | 100,000 | 51,010 | هل الباقي يغطي الطوارئ والالتزامات المعروفة؟ |
| سيولة محدودة | 55,000 | 6,010 | خطر اضطرارك لاقتراض جديد |
| نقد أقل من التسوية | 35,000 | لا يكفي للإغلاق | إمكان السداد الجزئي وشروطه بدل اقتراض الفرق تلقائيًا |
اكتب المصروفات الأساسية الشهرية، واضربها في عدد الأشهر الذي يناسب استقرار عملك ومسؤولياتك. أضف مصروفات متوقعة خلال السنة مثل تجديد التأمين أو الرسوم الدراسية. هذا احتياطي شخصي تخطيطي، وليس شرطًا نظاميًا أو رقمًا موحدًا للجميع.
ماذا عن السداد الجزئي؟
قد يناسبك تخفيض الدين مع الاحتفاظ بجزء من النقد، لكن لا تفترض أن أي تحويل إضافي سيُخصم فورًا من الأصل أو يخفض المدة. اسأل الممول كتابيًا عن الإجراء، ومتى يُطبّق المبلغ، وهل يتغير القسط أو المدة، وما التكلفة والجدول الجديد.
تفرّق الأسئلة الشائعة للصيغة النموذجية للتمويل الاستهلاكي بين تنظيم التسوية الكلية ومعالجة طلب السداد الجزئي لدى الممول بما لا يتعارض مع حقوق المستفيد. لذلك قارن جدولين مكتوبين، بدل افتراض أن أثر السداد الجزئي مطابق لأثر إغلاق العقد بالكامل.
شراء المديونية: القسط الأقل قد يخفي تكلفة أكبر
إذا عرض بنك آخر قسطًا أقل، فقارن إجمالي التدفقات والمدة، لا القسط وحده. في المثال السابق، استمرار التمويل يكلف 52,800 ريال خلال 24 شهرًا. عرض جديد افتراضي قدره 1,400 ريال لمدة 42 شهرًا يعني دفعات 58,800 ريال؛ أقل شهريًا لكنه أعلى بمقدار 6,000 ريال، قبل إضافة أي تكلفة تدفع خارج الأقساط.
إن احتوى العرض الجديد على مبلغ نقدي إضافي، فلا تقارن إجماليه مباشرة بالعقد القديم؛ افصل التمويل الإضافي عن تكلفة نقل المديونية. واسأل عن الرسوم الداخلة في التمويل والخارجة منه، ومعدل النسبة السنوي، والمبلغ الذي يصل للممول القديم فعليًا. يمكن الاستعانة بحاسبة القروض لفهم أثر المدة، مع الرجوع لعرض البنك في التسوية النهائية.
خطوات عملية من الطلب إلى إغلاق الملف
- اجمع المستندات: العقد، وجدول السداد المحدث، وآخر كشف، وأي مستحقات قائمة.
- اطلب خطابًا مفصلًا: أصل الدين، والتعويض وطريقة احتسابه، وكل نفقة إضافية وسندها، وتاريخ انتهاء العرض.
- طابق التواريخ: إذا استحق أو خُصم قسط أثناء الإجراء، اطلب توضيح أثره حتى لا تحتسبه مرتين.
- نفّذ عبر القناة الرسمية: استخدم تعليمات الممول وتحقق من بيانات السداد في تطبيقه أو وسيلة اتصال موثوقة.
- وثّق الإغلاق: احتفظ بإيصال السداد وخطاب إخلاء الطرف، وتابع تحديث حالة التمويل في تقريرك الائتماني.
- عالج الفروق كتابيًا: ابدأ بشكوى موثقة لدى الممول، ثم استخدم قنوات تصعيد البنك المركزي عند الحاجة.
ولفهم الفرق بين تحديث حالة العقد وتغير التقييم، راجع دليل التقييم الائتماني في سمة. إغلاق التمويل لا يعني ضمان ارتفاع فوري للتقييم أو موافقة على تمويل جديد.
أسئلة شائعة
هل التعويض يساوي 3% من الرصيد؟
لا. عدد الأشهر لا يتحول تلقائيًا إلى نسبة 3%. المرجع هو كلفة الأجل في الجدول وفق القاعدة المنطبقة، وليس نسبة ثابتة تختارها للتقريب.
هل أحصل على كل الأرباح السابقة؟
السداد المبكر يتعلق بتسوية ما تبقى من العقد. لا تخلط استبعاد الكلفة المستقبلية مع استرداد كل ما دفعته عن فترات مضت؛ اطلب كشفًا يفصل الفترات والبنود.
هل أسدد التمويل أم أستثمر المبلغ؟
قارن الوفر بعد التكلفة والسيولة بالمخاطر والضرائب والرسوم وأفق الاستثمار. عائد استثماري متوقع لا يساوي وفرًا تعاقديًا معلومًا. تجنب بناء المقارنة على وعد أرباح أو نسبة تاريخية وحدها.
لماذا تغير مبلغ التسوية عن الشهر الماضي؟
يمكن أن يتغير أصل الدين والتعويض مع مرور الوقت وخصم الأقساط. استخدم عرضًا صالحًا في يوم التنفيذ، ولا تجمع عرض تسوية قديمًا مع جدول أحدث.
المصادر وحدود الدليل
تمت مراجعة المصادر في 17 أكتوبر 2026: إرشادات البنك المركزي السعودي وحماية العملاء، والصيغة النموذجية للتمويل الاستهلاكي وأسئلتها، وأمثلة البنك المركزي لحساب السداد المبكر. الحسابات هنا تعليمية من إعداد التحرير والصور توضيحية؛ المرجع التنفيذي هو القاعدة المنطبقة وعقدك وكشف الممول المفصل.