التقييم الائتماني في سمة: كيف تعرف تقييمك وترفعه وتتعامل مع التعثر (دليل 2026)
فريق التحرير⏱ 4 دقائق قراءة
قبل أن يوافق أي بنك أو شركة تمويل في السعودية على قرض أو بطاقة ائتمانية أو تمويل سيارة، يطّلع على تقريرك لدى سمة. هذا التقرير يجمع تاريخك مع الالتزامات المالية، ومنه يُحسب التقييم الائتماني: رقم يختصر للجهة المموّلة مدى انتظامك في السداد. في هذا الدليل نشرح ما هي سمة، وكيف تطّلع على تقريرك، وما الذي يرفع تقييمك أو يخفضه، وكيف تتعامل مع التعثر.
ما هي سمة؟
الشركة السعودية للمعلومات الائتمانية «سمة» هي مكتب المعلومات الائتمانية في المملكة. تجمع بيانات الالتزامات المالية للأفراد والمنشآت من أعضائها، وهم البنوك وشركات التمويل وجهات أخرى، ثم تتيحها للجهات المموّلة عند تقييم طلبات التمويل. وتتيح للفرد أيضاً الاطلاع على تقريره عبر منصة «ملم» التي أطلقتها في 2022، وأطلقت مؤخراً نسختها المطورة.
| المصطلح | معناه |
|---|---|
| التقرير الائتماني | سجل مفصل بالتزاماتك: القروض، والبطاقات، والتمويلات، ومواعيد السداد، والمتأخرات |
| التقييم (السكور) | رقم من ثلاث خانات يُحسب من بيانات التقرير، وكلما ارتفع كان أفضل |
| التعثر | التزام متأخر أو غير مسدد، يظهر في التقرير ويؤثر في التقييم |
| ملم | منصة سمة للأفراد للاطلاع على التقرير والتقييم |
واعتمدت سمة نموذج التقييم FICO العالمي في احتساب الدرجات، وهو نموذج تستخدمه مكاتب ائتمان كثيرة حول العالم.
كيف تطّلع على تقريرك وتقييمك؟
- ادخل إلى منصة ملم عبر موقع سمة أو تطبيقها.
- سجّل الدخول عبر النفاذ الوطني الموحد. تحتاج هوية أو إقامة سارية، ورقم جوال مسجل باسمك.
- اختر التقرير أو التقييم المطلوب، وادفع الرسوم إن وُجدت.
- حمّل التقرير بصيغة PDF وراجعه بنداً بنداً.
هل هو مجاني؟ تنص صفحة حقوق المستهلك في سمة على حقك في الحصول على تقريرك الأول مجاناً. ويحق لك الحصول عليه مجاناً كذلك إذا رفضت جهة مموّلة طلبك بناءً عليه، أو إذا وجدت فيه معلومات خاطئة. وفي غير ذلك تحصل عليه في أي وقت مقابل رسوم تحددها سمة وتظهر داخل المنصة.
ما الذي يؤثر في تقييمك؟
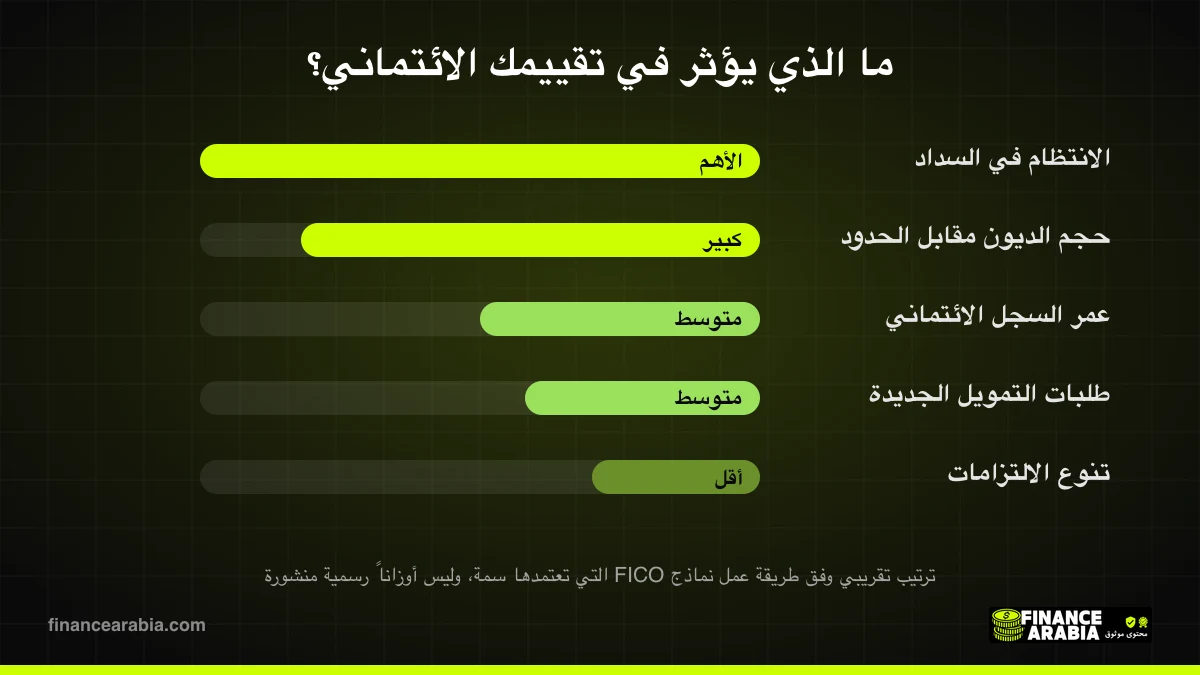
| العامل | تأثيره | ماذا تفعل؟ |
|---|---|---|
| الانتظام في السداد | الأهم على الإطلاق | سدّد كل قسط في موعده، ولو بالحد الأدنى في البطاقات |
| حجم الديون مقارنة بالحدود | كبير | لا تستنفد حد البطاقة الائتمانية، وخفّض الرصيد المستخدم |
| عمر السجل الائتماني | متوسط | لا تُغلق حساباتك القديمة المنتظمة بلا سبب |
| كثرة طلبات التمويل الجديدة | متوسط | لا تقدّم على عدة جهات في وقت قصير |
| تنوع الالتزامات | أقل | لا تفتح منتجاً لا تحتاجه لمجرد التنويع |
الترتيب أعلاه يعكس طريقة عمل نماذج FICO عموماً. لا تنشر سمة أوزاناً رسمية لكل عامل، لكن القاعدة ثابتة: السداد في الموعد هو ما يبني تقييمك أو يهدمه.
8 خطوات عملية لرفع تقييمك
- فعّل الخصم التلقائي لكل قسط وفاتورة بطاقة، فدفعة واحدة متأخرة تترك أثراً.
- خفّض استخدام البطاقة الائتمانية. القاعدة الشائعة أن يبقى الرصيد دون 30% من الحد.
- سدّد المتأخرات أولاً قبل أي التزام جديد، ثم احتفظ بإثبات السداد.
- لا تقدّم على تمويلات كثيرة في فترة قصيرة، فكل طلب يُسجَّل.
- أبقِ حساباتك القديمة المنتظمة مفتوحة، لأن عمر السجل يُحسب لصالحك.
- راجع تقريرك وتأكد أن كل التزام فيه يخصك وأن أرصدته صحيحة.
- اعترض على الأخطاء عبر سمة أو الجهة التي زودتها بالبيانات.
- انتبه لفواتير الخدمات وأقساط التقسيط، فبعض الجهات المزوّدة للبيانات ليست بنوكاً.
عندك تعثر؟ هكذا تتعامل معه
| الحالة | الإجراء |
|---|---|
| تعثر صحيح ولم يُسدَّد | تواصل مع الجهة الدائنة، وسدّد أو اتفق على جدولة واحصل على مخالصة مكتوبة |
| سدّدت لكن التقرير لم يتحدّث | اطلب من الجهة الدائنة تحديث بياناتك لدى سمة، فهي مصدر المعلومة |
| معلومة خاطئة لا تخصك | قدّم اعتراضاً، وتصحيح المعلومات الخاطئة من حقوقك كمستهلك |
| احتيال باسمك | أبلغ الجهات المختصة وسمة فوراً مع ما يثبت ذلك |
احذر من أي جهة تَعِد بـ«حذف التعثرات» أو «تبييض سمة» مقابل مبلغ. البيانات الصحيحة لا تُحذف بطلب، والطريق الوحيد هو السداد ثم التحديث أو تصحيح الخطأ عبر القنوات الرسمية.
التقييم ونسبة الاستقطاع: وجهان لقرار واحد
التقييم الجيد وحده لا يكفي. البنك ينظر أيضاً إلى نسبة الاستقطاع، أي نسبة أقساطك الشهرية من راتبك. قد يكون تقييمك ممتازاً ويرفض البنك تمويلاً جديداً لأن أقساطك الحالية مرتفعة. احسب وضعك بـحاسبة نسبة الاستقطاع، وقدّر قسط أي تمويل قبل طلبه بـحاسبة القروض.
أسئلة شائعة
هل الاستعلام عن تقريري يخفض تقييمي؟
لا. اطلاعك على تقريرك بنفسك لا يُعد طلب تمويل. ما يُحسب هو الطلبات التي تقدمها للجهات المموّلة.
كم يبقى التعثر في التقرير بعد سداده؟
يبقى سجل السداد التاريخي ظاهراً مدة يحددها النظام، لكن حالته تتغير إلى «مسدد» بعد تحديث الجهة الدائنة، وهذا يحسّن نظرة الجهات المموّلة إليك مع الوقت.
هل يستطيع المقيم الاطلاع على تقريره؟
نعم، برقم الإقامة عبر النفاذ الوطني الموحد، بالخطوات نفسها.
كم يحتاج التقييم ليتحسن؟
لا توجد مدة ثابتة. التحسن يأتي من أشهر متتالية من السداد المنتظم وخفض الأرصدة، ولا يحدث بين يوم وليلة.
المعلومات من موقع سمة الرسمي ومصادر إخبارية حتى أكتوبر 2026. الرسوم والإجراءات قد تتغير، فراجع منصة ملم أو الرقم الموحد لسمة للتأكد. هذا المقال تعليمي ولا يُعد استشارة مالية.