
السداد المبكر للتمويل الشخصي في السعودية: حساب التسوية والوفر قبل إغلاق القرض
تعويض السداد المبكر لا يعني ثلاثة أقساط كاملة. مثال مفصل يوضح مبلغ التسوية والوفر، ومتى يكون الاحتفاظ بالسيولة أهم من إغلاق التمويل فورًا.
مسار عملي من ٤ خطوات
رتّب الالتزامات واختبر وفر السداد قبل استخدام السيولة.
دوّن الرصيد والقسط والتكلفة والموعد لكل قرض وبطاقة وتقسيط. لا تعتمد على القسط وحده لتحديد الدين الأعلى تكلفة.
استخدم الحاسبة لفهم أثر المدة والتكلفة، ثم طابق النتيجة مع جدول الممول. تحقق هل العرض بفائدة ثابتة أم متناقصة وكيف تُحسب الرسوم.
قارن مجموع الدفعات المتبقية بمبلغ التسوية شاملاً الرسوم. تحقق من صلاحية العرض وشروط بلدك، ومن أثر السداد على احتياطي الطوارئ.
حدد تحويلاً شهرياً للدين التالي أو للاحتياطي. إذا تعثر السداد، تواصل مبكراً مع الممول بشأن الخيارات المتاحة.
انتبه إلى الدولة المذكورة في كل دليل؛ الشروط تختلف بين البلدان.
تعويض السداد المبكر لا يعني ثلاثة أقساط كاملة. مثال مفصل يوضح مبلغ التسوية والوفر، ومتى يكون الاحتفاظ بالسيولة أهم من إغلاق التمويل فورًا.
قبل أي قرض أو بطاقة في السعودية يطّلع البنك على تقريرك في سمة. كيف تقرأ تقييمك، وما الذي يرفعه فعلاً، وكيف تتعامل مع التعثر بالطريقة الصحيحة.
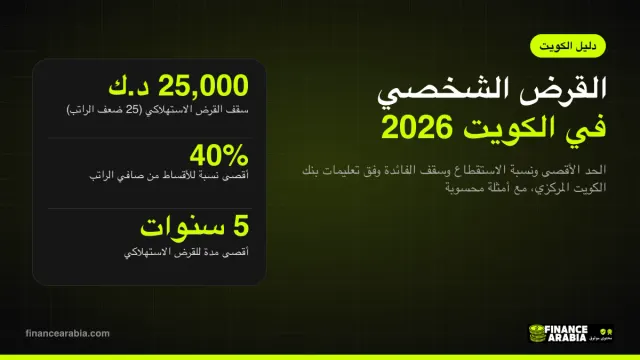
25 ضعف الراتب ليست القاعدة الوحيدة: نسبة الاستقطاع هي التي تحدد قرضك فعلاً. أمثلة محسوبة لرواتب من 600 إلى 1,500 دينار، وأسئلة تطرحها على البنك قبل التوقيع.
المسار تعليمي ويساعدك على تنظيم القرار. نتائج الحاسبات تقديرية وتعتمد على المدخلات وشروط مقدم الخدمة.